中国冶金专用设备制造市场现状与发展前景预测报告(2022-2028年)
一、引言
冶金专用设备制造是支撑钢铁、有色金属等基础原材料工业转型升级的核心产业,其技术水平与发展质量直接关系到下游行业的能耗、环保与生产效率。2022至2028年,中国冶金专用设备制造市场正处于结构调整与动能转换的关键期。本报告旨在梳理当前市场现状,分析驱动因素,并对未来发展趋势进行预测。
二、市场现状分析(2022-2023年)
1. 总体规模与增速
受下游钢铁行业产能置换、超低排放改造以及有色金属冶炼扩张的带动,2022年中国冶金专用设备制造市场规模约为1,850亿元人民币,同比增长约3.5%。2023年,随着部分大型炼化一体化、短流程炼钢项目推进,市场保持温和增长,但增速放缓至2.8%左右,主要受钢铁行业整体盈利偏弱、设备投资谨慎影响。
- 主要细分领域
- 炼铁与炼钢设备:高炉、转炉、电炉及配套连铸机仍占主导,但新建需求下降,存量改造与备件更换成为主要市场。
- 轧制设备:热轧、冷轧及深加工生产线需求稳定,高端板材、型材轧机依赖进口替代进程加快。
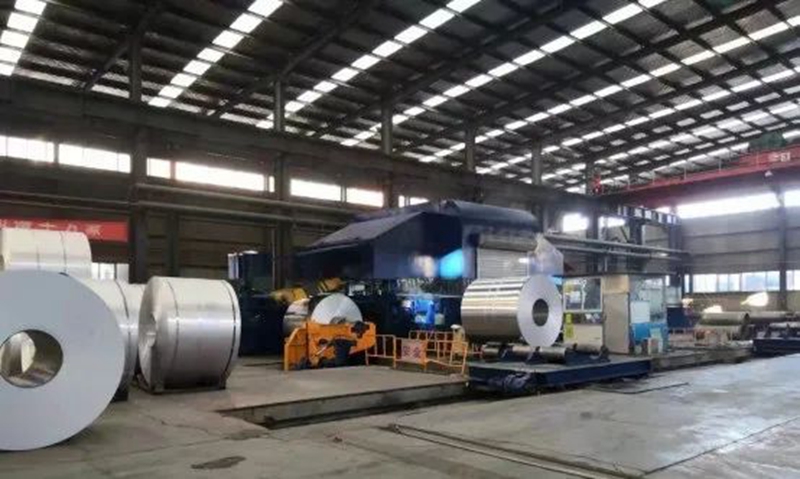
- 有色金属冶炼设备:铜、铝、锌等冶炼专用设备受益于新能源、电力投资,保持5%以上较快增长。
- 节能环保与资源综合利用设备:脱硫脱硝、余热回收、钢渣处理设备成为增长亮点,年增速超过10%。
3. 竞争格局
市场集中度较低,国企(如中国一重、中重院、中冶赛迪)与民营龙头(如太原重工、大连重工、南山铝业设备板块)并存。外资企业(如西马克、达涅利、普锐特)仍在高端成套设备领域占据优势,但国产替代率逐步提升,尤其在中等规格设备领域。
4. 区域分布
东北、华北、华东为传统制造基地,占全国产能70%以上。中西部地区因承接产业转移,设备需求增速较快,但本地制造能力仍然薄弱,依赖外部供给。
三、影响因素分析
- 驱动因素
- 钢铁行业超低排放改造(2025年底前完成)带来大量除尘、脱硫、脱硝设备需求。
- 短流程炼钢比例提升,电炉及配套设备市场扩容。
- 有色金属行业向深加工、高端材料延伸,带动精密轧制、真空熔炼等设备更新。
- “一带一路”沿线国家冶金项目建设,拉动成套设备出口。
- 制约因素
- 钢铁行业产能产量双控政策抑制新建大型冶炼设备需求。
- 技术进步与国产化替代速度不均衡,高端液压、控制系统仍依赖进口。
- 原材料价格波动及人工成本上升压缩设备制造利润。
- 部分细分市场低价竞争,影响研发投入与质量提升。
四、发展前景预测(2024-2028年)
1. 市场规模预测
预计到2028年,中国冶金专用设备制造市场规模将达到约2,600亿元,2024-2028年复合增长率(CAGR)约为4.5%。其中,节能环保及智能化改造相关设备增速领先,CAGR超过7%;传统冶炼及轧制设备增速约2%-3%。
- 技术趋势
- 智能化:基于工业互联网的远程运维、预测性维护、智能轧制模型将广泛应用。
- 绿色化:氢冶金、电弧炉短流程、废钢处理、二氧化碳捕集设备成为研发热点。
- 大型化与精密化:宽幅薄板连铸连轧、超薄带铸轧、高精度箔材轧机需求增加。
- 模块化与柔性化:适应多品种、小批量生产的柔性冶金设备受到中小企业青睐。
- 市场结构变化
- 国产设备在中高端市场的占有率将从目前的约55%提升至2028年的70%以上,尤其在高炉、转炉、常规轧机领域。
- 服务型制造(维保、备件、升级改造)收入占比从20%提升至30%以上,成为利润稳定器。
- 出口市场从东南亚、中东向欧洲、非洲延伸,预计2028年出口额占行业总收入比重达到15%左右。
- 政策与标准影响
- 《钢铁行业碳达峰实施方案》《有色金属行业碳达峰实施方案》将引导设备向低碳、循环方向迭代。
- 新修订的《冶金专用设备安全技术规范》将提高准入门槛,加速落后产能退出。
- 首台(套)重大技术装备保险补偿机制将继续支持自主创新设备推广。
五、结论与建议
2022-2028年中国冶金专用设备制造市场将从增量扩张转向存量优化与增量提质并重。未来五年,行业增长主要来自节能环保改造、智能化升级、短流程设备以及海外市场。企业应重点布局以下方向:
- 加大对氢冶金、电炉、智慧轧制等前沿设备的研发投入。
- 从单一设备供应向“设备+服务+运营”整体解决方案转型。
- 抓住“一带一路”机遇,通过EPC总包、合资建厂等方式扩大国际份额。
- 加强与下游钢铁及有色企业协同创新,共同开发定制化、低碳化装备。
预计到2028年,中国冶金专用设备制造行业将形成若干家百亿级龙头企业,整体技术水平进入国际先进行列,为全球冶金工业绿色转型提供关键支撑。
如若转载,请注明出处:http://www.hebeixhy.com/product/8.html
更新时间:2026-10-07 16:04:05